Domain rollmütze.de kaufen?
Wir ziehen mit dem Projekt
rollmütze.de um.
Sind Sie am Kauf der Domain
rollmütze.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain rollmütze.de kaufen?
Was ist die Kopfbedeckung im Islam?
Die Kopfbedeckung im Islam wird als Hijab bezeichnet. Es ist eine religiöse Pflicht für muslimische Frauen, ihren Kopf und ihre Haare zu bedecken, um ihre Schönheit und Intimität zu schützen. Es gibt verschiedene Arten von Hijabs, wie zum Beispiel das Kopftuch, das Turban oder das Niqab, die je nach kulturellen und regionalen Unterschieden getragen werden können. **
Was ist die Kopfbedeckung im Islam?
Die Kopfbedeckung im Islam wird als Hijab bezeichnet und ist für Frauen vorgeschrieben. Es dient dazu, ihre Schönheit zu schützen und ihre Bescheidenheit zu zeigen. Es gibt verschiedene Arten von Kopfbedeckungen, wie den Schleier, das Kopftuch oder den Niqab, die je nach kulturellen und regionalen Unterschieden getragen werden können. **

Ähnliche Suchbegriffe für Die-Organschaft-im-Steuerrecht
Top-Angebote
Produkte zum Begriff Die-Organschaft-im-Steuerrecht:
-
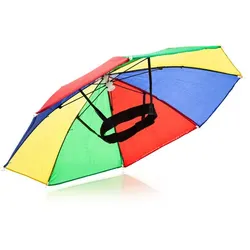
Kopfbedeckung "Regenschirm"Kopfbedeckung Regenschirm – diese lustige Kopfbedeckung schützt nicht nur vor Regen, sondern auch vor geworfenen Kamellen und ist darüber hinaus ein absoluter Hingucker.Besonderheiten: farbenfrohes DesignLieferumfang: Kopfbedeckung im Regenschirm-LookGrößenhinweis: 52 cm Ø, lieferbar in Universalgröße für ErwachseneDetails: aus wasserfestem GewebeFarbe: buntMaterial: 100 % PolyesterWenn Sie diese außergewöhnliche Kopfbedeckung an Karneval oder zur nächsten Party tragen, sind Ihnen die Blicke der anderen Gäste auf jeden Fall sicher, denn an diesem lustigen Regenschirm-Hut sieht bestimmt keiner so schnell vorbei. Praktisch: Der Regenschirm-Hut besteht aus wasserfestem Gewebe und schützt Sie somit auch zuverlässig vor Regen oder Schnee. So werden Sie selbst bei närrischem Wetter nicht nass.4,95 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter
-
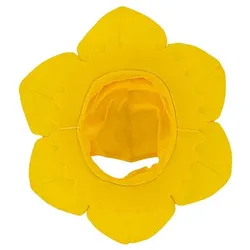
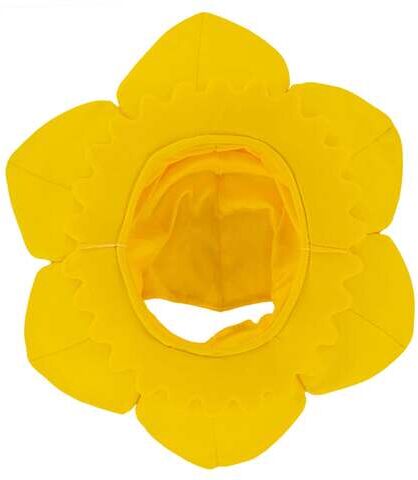
Kopfbedeckung "Sonnenblume"Kopfbedeckung Sonnenblume – blühen Sie auf und verbreiten Sie als Sonnenblume gute Laune auf der Karnevalsparty!Lieferumfang: KopfschmuckGrößenhinweis: Universalgröße für ErwachseneFarbe: gelbStoffart: formstabiler Polyester-JerseyMaterial: 100 % PolyesterHere comes the sun! Mit diesem Sonnenblumen-Kopfschmuck in strahlendem Gelb erhellen Sie jeden noch so grauen Wintertag. Ob als Sonne, als Sonnenblume, als Gärtnerin oder als Blumenfee – diese Kopfbedeckung lässt sich ganz vielseitig einsetzen und ist einfach süß.6,95 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter
-
Schumacher, Peter: Die Organschaft im SteuerrechtDie Organschaft im Steuerrecht , mit Fallbeispielen , Zusatzbeleuchtung > Beleuchtung , Auflage: neu bearbeitete Auflage, Erscheinungsjahr: 20241101, Produktform: Kartoniert, Titel der Reihe: Steuerrecht und Steuerberatung#50#, Autoren: Schumacher, Peter, Auflage: 24005, Auflage/Ausgabe: neu bearbeitete Auflage, Seitenzahl/Blattzahl: 300, Keyword: Gewerbesteuer, Organschaft; Konzern, Steuerrecht; Körperschaftsteuer, Organschaft; Organschaft, Gewerbesteuer; Organschaft, Körperschaftsteuer; Organschaft, Umsatzsteuer; Umsatzsteuer, Organschaft, Fachschema: Abgabe - Abgabenordnung - AO~Steuergesetz~Steuerrecht - Steuergesetz, Warengruppe: HC/Steuern, Fachkategorie: Steuer- und Abgabenrecht, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Schmidt, Erich Verlag, Verlag: Schmidt, Erich Verlag, Verlag: Schmidt, Erich, Verlag GmbH & Co. KG, Produktverfügbarkeit: 02, Länge: 210, Breite: 144, Höhe: 18, Gewicht: 416, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft,59,80 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Müller, Thomas: Die OrganschaftDie Organschaft , ¿Ihr Praxiswissen zu Besteuerung der Organschaft. Die Organschaft ist ein wichtiges Instrument der unternehmerischen Gestaltung. Die Begründung einer Organschaft führt dazu, dass ertragsteuerlich mehrere zivilrechtlich selbstständige Unternehmen wie ein einziges Steuersubjekt behandelt werden und so auch Verluste eines beteiligten Unternehmens im Organkreis ausgeglichen werden können. Das vorliegende Werk stellt alle wesentlichen Aspekte der Organschaft, - Voraussetzungen, - Rechtsfolgen - Vor- und Nachteile im Körperschaftsteuer-, Gewerbesteuer-, Umsatzsteuer- und Grunderwerbsteuerrecht topaktuell und praxisnah dar. Zahlreiche Besipiele und Handlungsempfehlungen erläutern die schwierige Materie. Die 13. Auflage berücksichtigt neben der aktuellen Rechtsprechung insbesondere die Änderungen durch das Kreditzweitmarktförderungsgesetz und das Wachstumschancengesetz.¿ Rechtsstand ist der 30.4.2024.¿ Inhaltsverzeichnis: Einführung. A. Die Organschaft im Körperschaftsteuerrecht. I. Grundlegung. II. Die Voraussetzungen der Organschaft im Körperschaftsteuerrecht (der Tatbestand der §§ 14 bis 19 KStG). III. Die Rechtswirkung der Organschaft im Körperschaftsteuerrecht (Rechtsfolgen der §§ 14 bis 19 KStG). IV. Sondertatbestände. V. Die steuerlichen Folgen des anfänglichens Fehlens oder des späteren Wegfalls eines Tatbestandmerkmals der körperschaftsteuerlichen Organschaft. VI. Das steuerliche Einlagekonto (§ 27 KStG), das Körperschaftsteuerguthaben (§ 37 KStG) und der Körperschaftsteuererhöhungsbetrag (§ 38 KStG). B. Die Organschaft im Gewerbesteuerrecht. I. Grundlegung. II. Die Voraussetzungen der Organschaft im Gewerbsteuerrecht (der Tatbestand des § 2 Abs. 2 Satz 2 GewStG). III. Die Rechtswirkungen der Organschaft im Gewerbesteuerrecht (die Rechtsfolgen des § 2 Abs. 2 Satz 2 GewStG). C. Die Organschaft im Umsatzsteuerrecht. I. Grundlagen zur umsatzsteuerlichen Orangschaft. II. Die Voraussetzungen der Organschaft im deutschen Umsatzsteuerrecht. III. Die Rechtswirkungen der Organschaft im Umsatzsteuerrecht. IV. Beginn und Beendigung der Organschaft. V. Verfahren. VI. Vor- und Nachteile der Organschaft im Mehrwertsteuersystem. D. Die Organschaft im Grunderwerbsteuerrecht. I. Grundlegung. II. Bezug der Organschaft zur Anteilsvereinigung. III. Verhältnis zu § 1 ABs. 3 Nr. 3 und 4 GrEStG. IV. Verhältnis zu § 6a GrEStG. V. Die Voraussetzungen der Organschaft im Grunderwerbsteuerrecht. VI. Die Rechtswirkungen der Organschaft im Grunderwerbsteuerrecht. E. Rechtsmaterialien und Online-Zusatzinhalte. , Zusatzbeleuchtung > Beleuchtung , Auflage: 13. Auflage, Erscheinungsjahr: 202410, Inhalt/Anzahl: 1, Inhalt/Anzahl: 1, Autoren: Müller, Thomas~Detmering, Marcel~Lieber, Bettina, Edition: NED, Auflage: 24013, Auflage/Ausgabe: 13. Auflage, Seitenzahl/Blattzahl: 600, Keyword: Besteuerung; Unternehmensteuer; Körperschaftsteuer; Gewerbesteuer; Umsatzsteuer; Grunderwerbsteuer; Organgesellschaft; Organträger; gewerbesteuerrechtliche Organschaft; körperschaftsteuerrechtliche Organschaft; umsatzsteuerliche Organschaft; ertragsteuerliche Organschaft; Definition Organschaft; Gewinnabführungsvertrag, Fachschema: Abgabe - Abgabenordnung - AO~Gewerbesteuer~Steuer / Gewerbesteuer~Grunderwerbsteuer~Steuer / Grunderwerbsteuer~Grundstück~Ertragsteuer / Körperschaftsteuer~Körperschaftsteuer - Körperschaftsteuergesetz - KStG~Steuer / Körperschaftsteuer~Mehrwertsteuer - Verbrauchssteuer~Steuer / Mehrwertsteuer~Steuer / Umsatzsteuer~Umsatzsteuer~Rechnungswesen~Steuergesetz~Steuerrecht - Steuergesetz~Umsatzsteuerrecht - UStG~Umwandlungsrecht - Umwandlungssteuergesetz - UmwSTG~Besteuerung / Unternehmensbesteuerung~Unternehmensbesteuerung, Fachkategorie: Rechnungswesen~Lokale Steuern, Abgaben, Preise im öffentlichen Sektor~Umsatzsteuer und Zölle~Grund- und Grunderwerbsteuer, Grundstücksbewertung, Warengruppe: HC/Steuern, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Sender’s product category: BUNDLE, Blätteranzahl: 597 Blätter, Länge: 210, Breite: 148, Höhe: 37, Gewicht: 852, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,99,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Was heißt SVZ im Steuerrecht?
SVZ im Steuerrecht steht für "Steuerlicher Verlustvortrag". Dies bedeutet, dass Verluste aus einem vorherigen Jahr in das aktuelle Jahr vorgetragen werden können, um sie mit Gewinnen zu verrechnen und somit Steuern zu sparen. Der SVZ ermöglicht es Unternehmen und Selbstständigen, ihre Steuerlast zu reduzieren und finanzielle Belastungen auszugleichen. Es handelt sich also um eine wichtige steuerliche Maßnahme, um die Steuerlast zu optimieren und die Liquidität zu verbessern. Unternehmen können so ihre wirtschaftliche Situation verbessern und langfristig erfolgreich am Markt agieren. **
-
Was bedeutet Wohnsitz im Steuerrecht?
Was bedeutet Wohnsitz im Steuerrecht? Im Steuerrecht bezeichnet der Begriff Wohnsitz den Ort, an dem eine Person ihren dauerhaften Aufenthalt hat. Dieser Ort bestimmt, in welchem Land eine Person steuerpflichtig ist und welche Steuergesetze für sie gelten. Der Wohnsitz kann sich von Land zu Land unterscheiden und hat Auswirkungen auf die Steuerpflicht, Steuersätze und steuerliche Verpflichtungen einer Person. Es ist wichtig, den Wohnsitz korrekt zu bestimmen, um Steuerhinterziehung zu vermeiden und rechtliche Konsequenzen zu vermeiden. **
-
Was bedeutet Liebhaberei im Steuerrecht?
Was bedeutet Liebhaberei im Steuerrecht? Liebhaberei im Steuerrecht bezieht sich auf Tätigkeiten oder Investitionen, die nicht mit dem Ziel der Gewinnerzielung betrieben werden, sondern aus rein privatem Interesse oder Vergnügen. Wenn das Finanzamt feststellt, dass eine Aktivität als Liebhaberei eingestuft wird, können die damit verbundenen Ausgaben steuerlich nicht geltend gemacht werden. Es ist wichtig, dass Steuerpflichtige nachweisen können, dass ihre Tätigkeiten oder Investitionen auf eine langfristige Gewinnerzielung ausgerichtet sind, um nicht als Liebhaberei eingestuft zu werden. In der Regel wird Liebhaberei im Steuerrecht als steuerlich nicht relevant angesehen. **
-
Was ist Liebhaberei im Steuerrecht?
Was ist Liebhaberei im Steuerrecht? Liebhaberei im Steuerrecht bezieht sich auf Tätigkeiten oder Investitionen, die nicht mit dem Ziel der Gewinnerzielung betrieben werden, sondern aus rein persönlichem Interesse oder Vergnügen. Solche Aktivitäten können steuerlich nicht als Betriebsausgaben geltend gemacht werden und führen somit nicht zu steuerlichen Vorteilen. Das Finanzamt prüft, ob eine Tätigkeit als Liebhaberei einzustufen ist, indem es Kriterien wie die Dauer der Verlustphase, die Gewinnerzielungsabsicht und die Marktfähigkeit der Tätigkeit berücksichtigt. Liebhaberei kann sowohl bei selbstständigen als auch bei nichtselbstständigen Tätigkeiten auftreten und hat Auswirkungen auf die steuerliche Behandlung der betreffenden Aktivitäten. **

Was bedeutet Abschreibung im Steuerrecht?
Was bedeutet Abschreibung im Steuerrecht? Abschreibung bezieht sich auf die steuerliche Verteilung der Anschaffungskosten eines Wirtschaftsguts über seine Nutzungsdauer. Unternehmen können die Abschreibung als Betriebsausgabe geltend machen, um den Wertverlust des Vermögensgegenstands im Laufe der Zeit zu berücksichtigen. Die Abschreibung dient dazu, die tatsächlichen Kosten eines Vermögenswerts genauer abzubilden und die steuerliche Belastung des Unternehmens zu verringern. Es gibt verschiedene Methoden der Abschreibung, wie die lineare oder degressive Abschreibung, die je nach Art des Wirtschaftsguts und den steuerlichen Vorschriften angewendet werden können. **
Wie wird die Abschreibung im Steuerrecht bezeichnet?
Wie wird die Abschreibung im Steuerrecht bezeichnet? In steuerrechtlichen Kontexten wird die Abschreibung oft als "Absetzung für Abnutzung" (AfA) bezeichnet. Diese ermöglicht es Unternehmen, den Wertverlust von Anlagegütern über deren Nutzungsdauer steuermindernd geltend zu machen. Die AfA ist ein wichtiger Bestandteil der steuerlichen Gewinnermittlung und dient dazu, die tatsächlichen betrieblichen Aufwendungen realistisch abzubilden. Durch die Abschreibung können Unternehmen ihre Steuerlast reduzieren und gleichzeitig ihre Investitionen in Anlagegüter steuerlich berücksichtigen. **
Top-Angebote
Produkte zum Begriff Die-Organschaft-im-Steuerrecht:
-
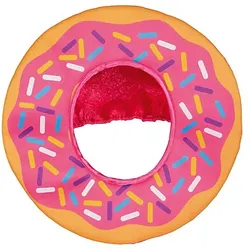
Kopfbedeckung "Donut"Kopfbedeckung Donut – einfach zum Anbeißen ist diese zuckersüße Kopfbedeckung und damit ideal für Ihr Candy-Kostüm!Lieferumfang: KopfbedeckungGrößenhinweis: 37 cm ØDetails: zum ÜberziehenFarbe: pinkStoffart: Polyester-Gewebe, FilzMaterial: 100 % PolyesterSweet Dreams!, verspricht diese zuckersüße Donut- Kopfbedeckung – und passt damit perfekt zu Ihrem Auftritt als Candy-Girl! Und das Beste: Der leckere Donut ist garantiert ohne Kalorien, damit Sie auch im nächsten Faschingsjahr noch in Ihr Candy-Kostüm passen. Übrigens: Auch Männern steht der süße Donut-Hut! Traut euch, Männer, im Fasching ist alles erlaubt!4,99 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter
-
Kopfbedeckung "Margerite"Kopfbedeckung Margerite – so werden Sie zum blühenden Hingucker!Lieferumfang: KopfschmuckGrößenhinweis: Universalgröße für ErwachseneFarbe: weiß, gelbStoffart: formstabiler Polyester-JerseyMaterial: 100 % PolyesterLassen Sie die gute Laune mit dieser Margeriten-Kopfbedeckung aufblühen. Die große Blütenform in strahlendem Weiß mit sonnengelber Mitte umrahmt Ihr Gesicht und zieht alle Blicke auf sich. Dank des formstabilen Materials bleibt die Blume stets in Form und sitzt angenehm. Im Fasching, auf Festivals oder sommerlichen Mottopartys sorgt sie so im Handumdrehen für einen verspielten, fröhlichen Look. Vielleicht haben Sie ja sogar Lust, sich in unserem Shop ein individuelles Blumen-Kostüm rund um die Margeriten-Kopfbedeckung zusammenzustellen; das wird sicher ein echter Hingucker!8,95 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter
-
Kopfbedeckung "Regenschirm"Kopfbedeckung Regenschirm – diese lustige Kopfbedeckung schützt nicht nur vor Regen, sondern auch vor geworfenen Kamellen und ist darüber hinaus ein absoluter Hingucker.Besonderheiten: farbenfrohes DesignLieferumfang: Kopfbedeckung im Regenschirm-LookGrößenhinweis: 52 cm Ø, lieferbar in Universalgröße für ErwachseneDetails: aus wasserfestem GewebeFarbe: buntMaterial: 100 % PolyesterWenn Sie diese außergewöhnliche Kopfbedeckung an Karneval oder zur nächsten Party tragen, sind Ihnen die Blicke der anderen Gäste auf jeden Fall sicher, denn an diesem lustigen Regenschirm-Hut sieht bestimmt keiner so schnell vorbei. Praktisch: Der Regenschirm-Hut besteht aus wasserfestem Gewebe und schützt Sie somit auch zuverlässig vor Regen oder Schnee. So werden Sie selbst bei närrischem Wetter nicht nass.4,95 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter
-
Kopfbedeckung "Sonnenblume"Kopfbedeckung Sonnenblume – blühen Sie auf und verbreiten Sie als Sonnenblume gute Laune auf der Karnevalsparty!Lieferumfang: KopfschmuckGrößenhinweis: Universalgröße für ErwachseneFarbe: gelbStoffart: formstabiler Polyester-JerseyMaterial: 100 % PolyesterHere comes the sun! Mit diesem Sonnenblumen-Kopfschmuck in strahlendem Gelb erhellen Sie jeden noch so grauen Wintertag. Ob als Sonne, als Sonnenblume, als Gärtnerin oder als Blumenfee – diese Kopfbedeckung lässt sich ganz vielseitig einsetzen und ist einfach süß.6,95 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter
-
Was ist die Kopfbedeckung im Islam?
Die Kopfbedeckung im Islam wird als Hijab bezeichnet. Es ist eine religiöse Pflicht für muslimische Frauen, ihren Kopf und ihre Haare zu bedecken, um ihre Schönheit und Intimität zu schützen. Es gibt verschiedene Arten von Hijabs, wie zum Beispiel das Kopftuch, das Turban oder das Niqab, die je nach kulturellen und regionalen Unterschieden getragen werden können. **
-
Was ist die Kopfbedeckung im Islam?
Die Kopfbedeckung im Islam wird als Hijab bezeichnet und ist für Frauen vorgeschrieben. Es dient dazu, ihre Schönheit zu schützen und ihre Bescheidenheit zu zeigen. Es gibt verschiedene Arten von Kopfbedeckungen, wie den Schleier, das Kopftuch oder den Niqab, die je nach kulturellen und regionalen Unterschieden getragen werden können. **
-
Was heißt SVZ im Steuerrecht?
SVZ im Steuerrecht steht für "Steuerlicher Verlustvortrag". Dies bedeutet, dass Verluste aus einem vorherigen Jahr in das aktuelle Jahr vorgetragen werden können, um sie mit Gewinnen zu verrechnen und somit Steuern zu sparen. Der SVZ ermöglicht es Unternehmen und Selbstständigen, ihre Steuerlast zu reduzieren und finanzielle Belastungen auszugleichen. Es handelt sich also um eine wichtige steuerliche Maßnahme, um die Steuerlast zu optimieren und die Liquidität zu verbessern. Unternehmen können so ihre wirtschaftliche Situation verbessern und langfristig erfolgreich am Markt agieren. **
-
Was bedeutet Wohnsitz im Steuerrecht?
Was bedeutet Wohnsitz im Steuerrecht? Im Steuerrecht bezeichnet der Begriff Wohnsitz den Ort, an dem eine Person ihren dauerhaften Aufenthalt hat. Dieser Ort bestimmt, in welchem Land eine Person steuerpflichtig ist und welche Steuergesetze für sie gelten. Der Wohnsitz kann sich von Land zu Land unterscheiden und hat Auswirkungen auf die Steuerpflicht, Steuersätze und steuerliche Verpflichtungen einer Person. Es ist wichtig, den Wohnsitz korrekt zu bestimmen, um Steuerhinterziehung zu vermeiden und rechtliche Konsequenzen zu vermeiden. **
Ähnliche Suchbegriffe für Die-Organschaft-im-Steuerrecht
-
Schumacher, Peter: Die Organschaft im SteuerrechtDie Organschaft im Steuerrecht , mit Fallbeispielen , Zusatzbeleuchtung > Beleuchtung , Auflage: neu bearbeitete Auflage, Erscheinungsjahr: 20241101, Produktform: Kartoniert, Titel der Reihe: Steuerrecht und Steuerberatung#50#, Autoren: Schumacher, Peter, Auflage: 24005, Auflage/Ausgabe: neu bearbeitete Auflage, Seitenzahl/Blattzahl: 300, Keyword: Gewerbesteuer, Organschaft; Konzern, Steuerrecht; Körperschaftsteuer, Organschaft; Organschaft, Gewerbesteuer; Organschaft, Körperschaftsteuer; Organschaft, Umsatzsteuer; Umsatzsteuer, Organschaft, Fachschema: Abgabe - Abgabenordnung - AO~Steuergesetz~Steuerrecht - Steuergesetz, Warengruppe: HC/Steuern, Fachkategorie: Steuer- und Abgabenrecht, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Schmidt, Erich Verlag, Verlag: Schmidt, Erich Verlag, Verlag: Schmidt, Erich, Verlag GmbH & Co. KG, Produktverfügbarkeit: 02, Länge: 210, Breite: 144, Höhe: 18, Gewicht: 416, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft,59,80 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Müller, Thomas: Die OrganschaftDie Organschaft , ¿Ihr Praxiswissen zu Besteuerung der Organschaft. Die Organschaft ist ein wichtiges Instrument der unternehmerischen Gestaltung. Die Begründung einer Organschaft führt dazu, dass ertragsteuerlich mehrere zivilrechtlich selbstständige Unternehmen wie ein einziges Steuersubjekt behandelt werden und so auch Verluste eines beteiligten Unternehmens im Organkreis ausgeglichen werden können. Das vorliegende Werk stellt alle wesentlichen Aspekte der Organschaft, - Voraussetzungen, - Rechtsfolgen - Vor- und Nachteile im Körperschaftsteuer-, Gewerbesteuer-, Umsatzsteuer- und Grunderwerbsteuerrecht topaktuell und praxisnah dar. Zahlreiche Besipiele und Handlungsempfehlungen erläutern die schwierige Materie. Die 13. Auflage berücksichtigt neben der aktuellen Rechtsprechung insbesondere die Änderungen durch das Kreditzweitmarktförderungsgesetz und das Wachstumschancengesetz.¿ Rechtsstand ist der 30.4.2024.¿ Inhaltsverzeichnis: Einführung. A. Die Organschaft im Körperschaftsteuerrecht. I. Grundlegung. II. Die Voraussetzungen der Organschaft im Körperschaftsteuerrecht (der Tatbestand der §§ 14 bis 19 KStG). III. Die Rechtswirkung der Organschaft im Körperschaftsteuerrecht (Rechtsfolgen der §§ 14 bis 19 KStG). IV. Sondertatbestände. V. Die steuerlichen Folgen des anfänglichens Fehlens oder des späteren Wegfalls eines Tatbestandmerkmals der körperschaftsteuerlichen Organschaft. VI. Das steuerliche Einlagekonto (§ 27 KStG), das Körperschaftsteuerguthaben (§ 37 KStG) und der Körperschaftsteuererhöhungsbetrag (§ 38 KStG). B. Die Organschaft im Gewerbesteuerrecht. I. Grundlegung. II. Die Voraussetzungen der Organschaft im Gewerbsteuerrecht (der Tatbestand des § 2 Abs. 2 Satz 2 GewStG). III. Die Rechtswirkungen der Organschaft im Gewerbesteuerrecht (die Rechtsfolgen des § 2 Abs. 2 Satz 2 GewStG). C. Die Organschaft im Umsatzsteuerrecht. I. Grundlagen zur umsatzsteuerlichen Orangschaft. II. Die Voraussetzungen der Organschaft im deutschen Umsatzsteuerrecht. III. Die Rechtswirkungen der Organschaft im Umsatzsteuerrecht. IV. Beginn und Beendigung der Organschaft. V. Verfahren. VI. Vor- und Nachteile der Organschaft im Mehrwertsteuersystem. D. Die Organschaft im Grunderwerbsteuerrecht. I. Grundlegung. II. Bezug der Organschaft zur Anteilsvereinigung. III. Verhältnis zu § 1 ABs. 3 Nr. 3 und 4 GrEStG. IV. Verhältnis zu § 6a GrEStG. V. Die Voraussetzungen der Organschaft im Grunderwerbsteuerrecht. VI. Die Rechtswirkungen der Organschaft im Grunderwerbsteuerrecht. E. Rechtsmaterialien und Online-Zusatzinhalte. , Zusatzbeleuchtung > Beleuchtung , Auflage: 13. Auflage, Erscheinungsjahr: 202410, Inhalt/Anzahl: 1, Inhalt/Anzahl: 1, Autoren: Müller, Thomas~Detmering, Marcel~Lieber, Bettina, Edition: NED, Auflage: 24013, Auflage/Ausgabe: 13. Auflage, Seitenzahl/Blattzahl: 600, Keyword: Besteuerung; Unternehmensteuer; Körperschaftsteuer; Gewerbesteuer; Umsatzsteuer; Grunderwerbsteuer; Organgesellschaft; Organträger; gewerbesteuerrechtliche Organschaft; körperschaftsteuerrechtliche Organschaft; umsatzsteuerliche Organschaft; ertragsteuerliche Organschaft; Definition Organschaft; Gewinnabführungsvertrag, Fachschema: Abgabe - Abgabenordnung - AO~Gewerbesteuer~Steuer / Gewerbesteuer~Grunderwerbsteuer~Steuer / Grunderwerbsteuer~Grundstück~Ertragsteuer / Körperschaftsteuer~Körperschaftsteuer - Körperschaftsteuergesetz - KStG~Steuer / Körperschaftsteuer~Mehrwertsteuer - Verbrauchssteuer~Steuer / Mehrwertsteuer~Steuer / Umsatzsteuer~Umsatzsteuer~Rechnungswesen~Steuergesetz~Steuerrecht - Steuergesetz~Umsatzsteuerrecht - UStG~Umwandlungsrecht - Umwandlungssteuergesetz - UmwSTG~Besteuerung / Unternehmensbesteuerung~Unternehmensbesteuerung, Fachkategorie: Rechnungswesen~Lokale Steuern, Abgaben, Preise im öffentlichen Sektor~Umsatzsteuer und Zölle~Grund- und Grunderwerbsteuer, Grundstücksbewertung, Warengruppe: HC/Steuern, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Sender’s product category: BUNDLE, Blätteranzahl: 597 Blätter, Länge: 210, Breite: 148, Höhe: 37, Gewicht: 852, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,99,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Kopfbedeckung "Sonnenblume"Kopfbedeckung Sonnenblume – blühen Sie auf und verbreiten Sie als Sonnenblume gute Laune auf der Karnevalsparty!Lieferumfang: KopfschmuckGrößenhinweis: Universalgröße für ErwachseneFarbe: gelbStoffart: formstabiler Polyester-JerseyMaterial: 100 % PolyesterHere comes the sun! Mit diesem Sonnenblumen-Kopfschmuck in strahlendem Gelb erhellen Sie jeden noch so grauen Wintertag. Ob als Sonne, als Sonnenblume, als Gärtnerin oder als Blumenfee – diese Kopfbedeckung lässt sich ganz vielseitig einsetzen und ist einfach süß.6,95 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter
-
Kopfbedeckung "Donut"Kopfbedeckung Donut – einfach zum Anbeißen ist diese zuckersüße Kopfbedeckung und damit ideal für Ihr Candy-Kostüm!Lieferumfang: KopfbedeckungGrößenhinweis: 37 cm ØDetails: zum ÜberziehenFarbe: pinkStoffart: Polyester-Gewebe, FilzMaterial: 100 % PolyesterSweet Dreams!, verspricht diese zuckersüße Donut- Kopfbedeckung – und passt damit perfekt zu Ihrem Auftritt als Candy-Girl! Und das Beste: Der leckere Donut ist garantiert ohne Kalorien, damit Sie auch im nächsten Faschingsjahr noch in Ihr Candy-Kostüm passen. Übrigens: Auch Männern steht der süße Donut-Hut! Traut euch, Männer, im Fasching ist alles erlaubt!4,99 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter
-
Was bedeutet Liebhaberei im Steuerrecht?
Was bedeutet Liebhaberei im Steuerrecht? Liebhaberei im Steuerrecht bezieht sich auf Tätigkeiten oder Investitionen, die nicht mit dem Ziel der Gewinnerzielung betrieben werden, sondern aus rein privatem Interesse oder Vergnügen. Wenn das Finanzamt feststellt, dass eine Aktivität als Liebhaberei eingestuft wird, können die damit verbundenen Ausgaben steuerlich nicht geltend gemacht werden. Es ist wichtig, dass Steuerpflichtige nachweisen können, dass ihre Tätigkeiten oder Investitionen auf eine langfristige Gewinnerzielung ausgerichtet sind, um nicht als Liebhaberei eingestuft zu werden. In der Regel wird Liebhaberei im Steuerrecht als steuerlich nicht relevant angesehen. **
-
Was ist Liebhaberei im Steuerrecht?
Was ist Liebhaberei im Steuerrecht? Liebhaberei im Steuerrecht bezieht sich auf Tätigkeiten oder Investitionen, die nicht mit dem Ziel der Gewinnerzielung betrieben werden, sondern aus rein persönlichem Interesse oder Vergnügen. Solche Aktivitäten können steuerlich nicht als Betriebsausgaben geltend gemacht werden und führen somit nicht zu steuerlichen Vorteilen. Das Finanzamt prüft, ob eine Tätigkeit als Liebhaberei einzustufen ist, indem es Kriterien wie die Dauer der Verlustphase, die Gewinnerzielungsabsicht und die Marktfähigkeit der Tätigkeit berücksichtigt. Liebhaberei kann sowohl bei selbstständigen als auch bei nichtselbstständigen Tätigkeiten auftreten und hat Auswirkungen auf die steuerliche Behandlung der betreffenden Aktivitäten. **
-
Was bedeutet Abschreibung im Steuerrecht?
Was bedeutet Abschreibung im Steuerrecht? Abschreibung bezieht sich auf die steuerliche Verteilung der Anschaffungskosten eines Wirtschaftsguts über seine Nutzungsdauer. Unternehmen können die Abschreibung als Betriebsausgabe geltend machen, um den Wertverlust des Vermögensgegenstands im Laufe der Zeit zu berücksichtigen. Die Abschreibung dient dazu, die tatsächlichen Kosten eines Vermögenswerts genauer abzubilden und die steuerliche Belastung des Unternehmens zu verringern. Es gibt verschiedene Methoden der Abschreibung, wie die lineare oder degressive Abschreibung, die je nach Art des Wirtschaftsguts und den steuerlichen Vorschriften angewendet werden können. **
-
Wie wird die Abschreibung im Steuerrecht bezeichnet?
Wie wird die Abschreibung im Steuerrecht bezeichnet? In steuerrechtlichen Kontexten wird die Abschreibung oft als "Absetzung für Abnutzung" (AfA) bezeichnet. Diese ermöglicht es Unternehmen, den Wertverlust von Anlagegütern über deren Nutzungsdauer steuermindernd geltend zu machen. Die AfA ist ein wichtiger Bestandteil der steuerlichen Gewinnermittlung und dient dazu, die tatsächlichen betrieblichen Aufwendungen realistisch abzubilden. Durch die Abschreibung können Unternehmen ihre Steuerlast reduzieren und gleichzeitig ihre Investitionen in Anlagegüter steuerlich berücksichtigen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.